引子
入境事務處將批出兩種續期模式:一是常規的不多於三年續期;二是針對頂尖人才的「2+6」長簽,成功申請者一般獲准延期逗留六年,連同首次逗留,可跨越居港七年門檻中的大半路程。前者穩健但階段性,後者極具吸引力卻設有清晰、嚴格的薪俸稅應評稅入息門檻。本文從政策原文、評稅機制與策略性規劃三個維度,拆解高才通續簽的選擇邏輯。
續簽基線:高才通延長逗留的基本要求
高才通首次入境許可的逗留期限,A 類申請為 36 個月,B 類及 C 類申請為 24 個月。申請人須在逗留期限屆滿前三個月內經網上申請延長逗留期限,並應最少於屆滿前六星期遞交。根據入境事務處高才通計劃頁面 高端人才通行證計劃,申請人在提出延長逗留期限申請時,必須證明其已在香港特區受聘並能從中獲得穩定收入,或已在香港特區開辦或參與業務。
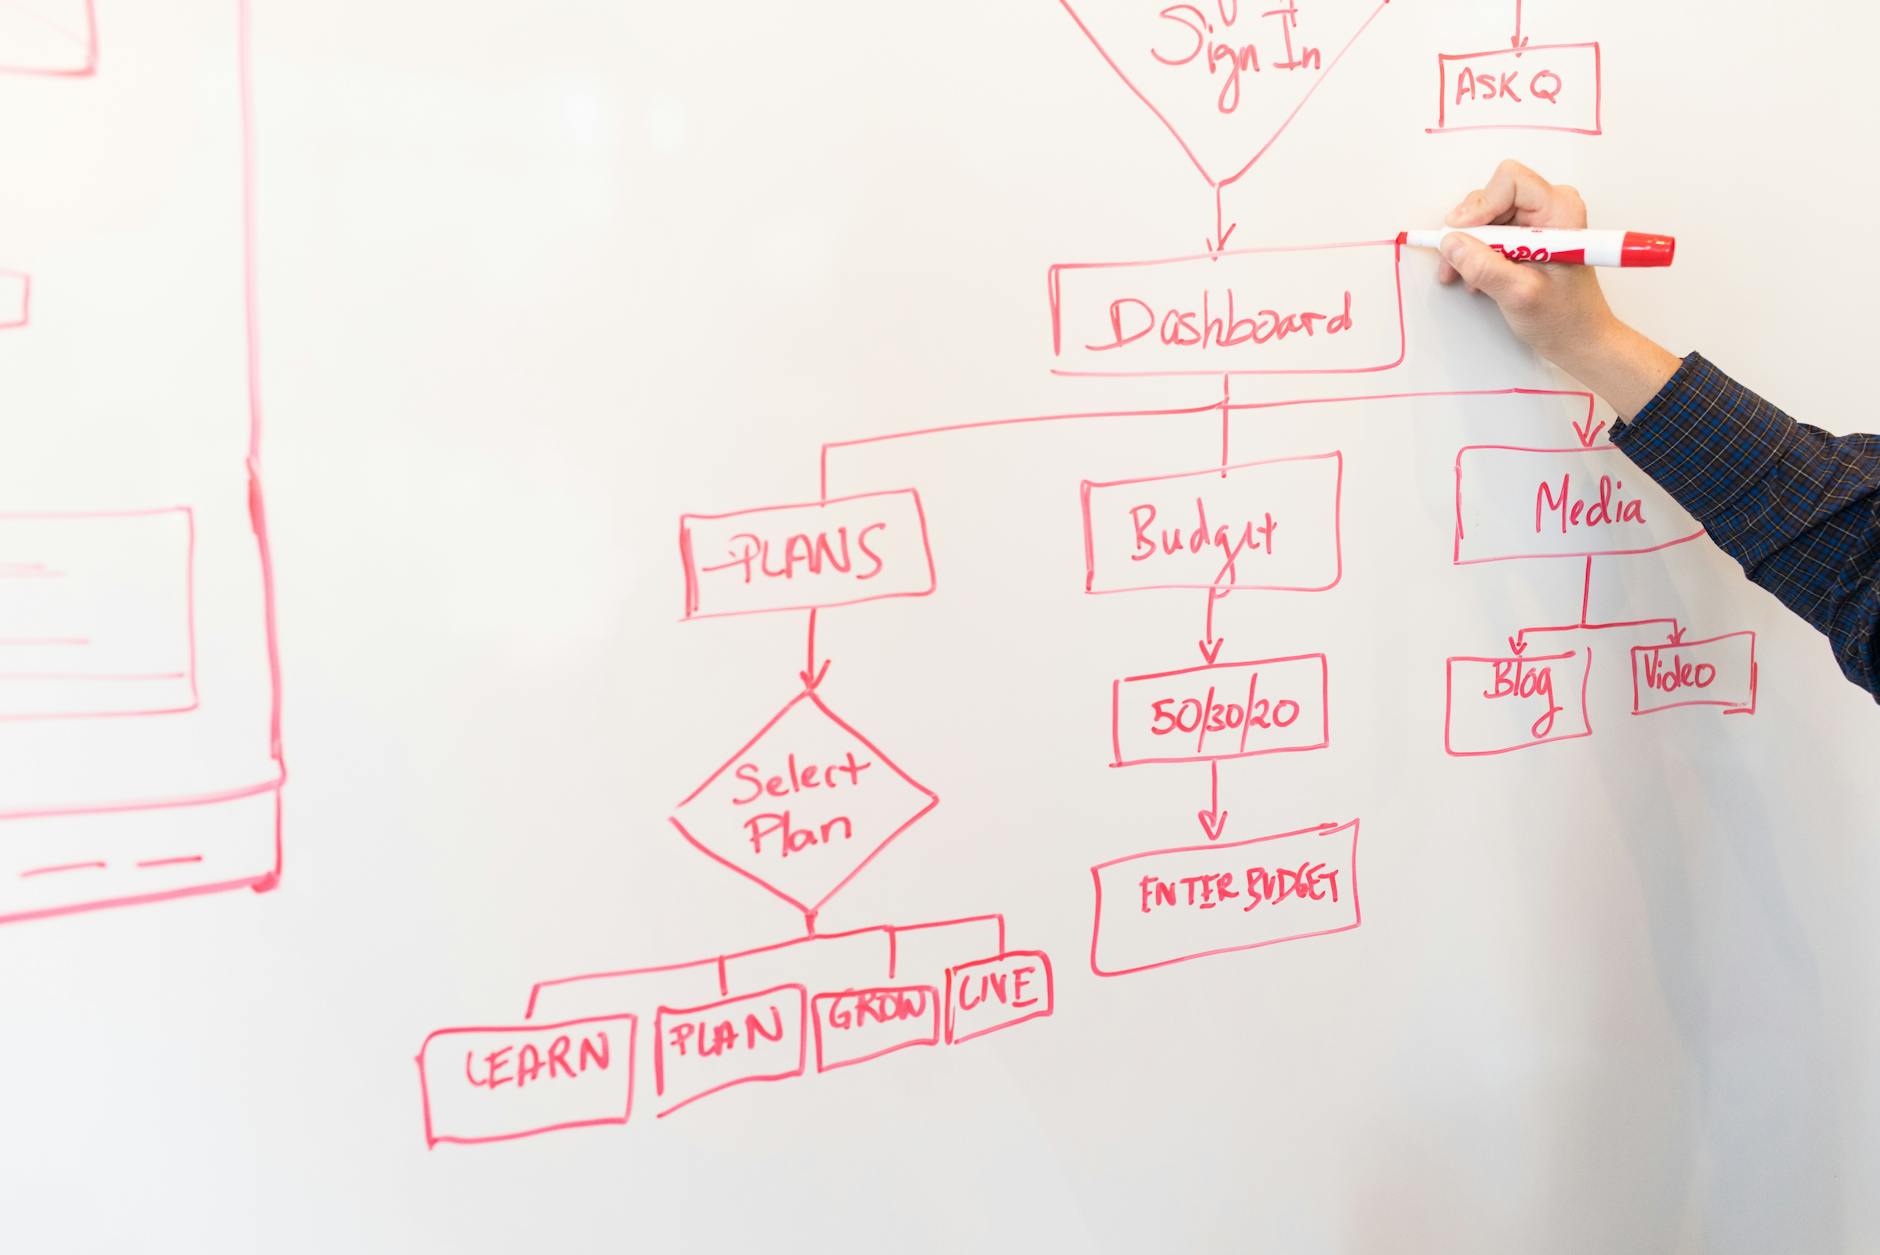
若申請人選擇開設公司,則須提交商業登記證、經審計財務報表、辦公室租約及公司營運流水,以證明業務確實在港運作,並非空殼。
常規續簽成功後,入境處一般會批出不多於三年的逗留期限。此模式下,申請人須在逗留期限屆滿後再次提交續簽申請,屆時仍要重新證明已獲聘用或業務營運符合要求。雖然階段性,但每次審批的證明壓力相對可預測,適合收入穩定但未達到頂尖人才門檻的群體。
頂尖人才「2+6」長簽:門檻與機制
高才通的「2+6」長簽並非獨立計劃,而是依託於入境處對「頂尖人才」的定義。根據高才通計劃常見問題 高才通 FAQ 及計劃頁面,申請人須已按高才通計劃獲准在港逗留不少於兩年,且在上一評稅年度的薪俸稅應評稅入息達港幣 200 萬元或以上,方符合「頂尖人才」類別,成功申請者一般會獲准延期逗留六年,不受其他逗留條件限制。
此處有四個關鍵技術節點:
- 評稅年度:指香港稅務局刊發的課稅年度,由每年 4 月 1 日至翌年 3 月 31 日。並非日曆年度或公司財政年度。
- 薪俸稅應評稅入息:涵蓋薪俸稅下的入息,包括薪金、工資、佣金、花紅、董事袍金、津貼及額外賞賜。租金收入或資產增值不計入。
- 個人名義:必須是申請人個人入息,不能與配偶合併評稅(除非選擇合併評稅而可顯示個人部份,但一般以個人評稅通知書為準)。
- 證明文件:須提交由稅務局發出的最新評稅通知書(即「稅單」),以及相關年度的僱主報稅表(IR56B)或個人入息紀錄。公司董事如收取董事袍金,則需提供公司決議及審計帳目佐證。
對於首批高才通申請人,假設 2024 年 12 月入境,2026 年 12 月滿兩年,續簽申請時須提供 2025/26 課稅年度(即 2025 年 4 月 1 日至 2026 年 3 月 31 日)的評稅通知書。換言之,申請人必須提早佈局,確保該年度薪俸稅應評稅入息達標,而非依賴續簽申請後的下一個年度。時間差往往成為失敗陷阱。
常規續期與「2+6」的實質差異
單從居港總年期看,常規續期每次一般獲准不多於三年,申請人須在逗留期限屆滿時再次申請,直至連續通常居港滿七年方可申請永久性居民身份證;而「2+6」模式只需一次續簽(獲准延期逗留六年),連同首次逗留,簽證期內已可滿足七年通常居住的要求。差距不僅在簽證次數,更體現於三方面:
- 行政風險降低:每次續簽均須重新證明受僱狀況,未來就業市場波動或僱主變動皆可能觸發審查。「2+6」一經獲批,可獲准延期逗留六年,大幅減少中途因失業或業務波動導致斷簽的風險。
- 身份穩定性:長簽持有人享有更長期的逗留確定性,銀行按揭、子女升學規劃及長期商業合同的談判力均會增強。
- 靈活轉換跑道:常規續期期間,如欲轉工或創業,須在新工開始前後履行通報或再審批程序;「2+6」期間只要不長期離港,持有人可在港自由轉換工作,不受其他逗留條件限制。
然而,「2+6」的門檻金額 200 萬港元並非零成本。策略性規劃的核心,便是如何以最低成本、最合規方式,令某一評稅年度的薪俸稅應評稅入息跨越此門檻。
策略性選擇:薪俸稅應評稅入息達 200 萬的五大取捨
申請人若有意爭取「2+6」長簽,必須在首次逗留期限屆滿前啟動稅務規劃。以下為實務中討論最多的五種路徑:
1. 受僱薪酬重組
由僱主配合,將部分未來的報酬(如兩年後才發放的遞延花紅)提前計入達標年度。此舉需修改僱傭合約,且僱主須承擔額外強積金供款與勞工保險成本。申請人則要留意,提前入息推高邊際稅率,最高可達 17%,實際額外稅款可能達數十萬元。
2. 董事袍金與分紅
自僱或持有多數股權的申請人,可透過公司決議,在達標年度發放一次性大額董事袍金或管理層花紅。相關支出須為公司實質盈利所支撐,並經審計師核實。審計報告需清晰列明董事酬金,避免被入境處視為虛假交易。
3. 股權激勵套現
若申請人在初創或上市公司持有股份,可在達標年度行使購股權或出售部分股份,將收益計入薪俸稅應評稅入息。須注意,股票期權的收益金額按行使日市場價值與行使價差額計算,未能預先鎖定。出售股份則涉及資產增值,一般不計入薪俸稅,除非被稅務局認定為「利潤在類似貿易下產生」,這條界線非常模糊,宜事先尋求稅務意見。
4. 多源收入疊加
可考慮同時受僱與自僱,令薪金、佣金加上顧問費疊加達 200 萬。提交時須分別提供不同僱主的合約、支薪證明,以及自僱業務的真實營運證據。入境處會格外留意工種之間的衝突與時間合理性。
5. 放棄長簽,穩定續 3 年
若距離 200 萬門檻差距過大,強行規劃所引發的稅務成本、僱傭安排變動或公司現金流失,可能超逾長簽帶來的便利。穩健的企業高管未必需要為簽證改變既有薪酬結構,尤其是預期 3 年後仍會持續留港的高收入者。畢竟常規續期模式同樣通往永久居民,只是多一次續簽程序。
證據鏈與操作陷阱
入境事務處對頂尖人才長簽的審批極其嚴謹,因為獲准延期逗留六年後,中途失業或收入下降不再構成撤銷理由。對應的證據鏈遠較常規續簽複雜:
- 稅務局評稅通知書:必須是入境處接受的最近一個評稅年度。若申請人剛轉工或剛加薪,評稅通知書可能尚未反映最新收入,則須輔以僱主證明信及銀行入帳紀錄。
- 自僱人士的雙重驗證:如以董事袍金達標,須同時提交經審計財務報表、公司銀行月結單及利得稅報稅表,並證明公司在評稅年度內有實質業務。空殼公司或短暫充氣式入帳會被拒。
另一個常見誤區是申請人錯估評稅年度,誤將日曆年度入息當作達標證明。根據 稅務局釋義,薪俸稅課稅年度為每年 4 月 1 日至翌年 3 月 31 日,任何跨越 3 月 31 日的入息歸入不同年度。如申請人 2025 年 3 月底收取大額花紅,即使日曆月為 3 月,也可計入 2024/25 課稅年度,提早一年滿足續簽時的評稅要求。這種「壓線」技巧,必須在稅務代表協助下精確執行。
時間線與行動清單
為爭取「2+6」長簽,首批高才通持有人應參考以下時間線佈局:
- 首次入境後 6 個月內:確定是否有意挑戰長簽;估算當前薪酬軌跡,如差距顯著,開始與僱主或稅務顧問商討薪酬重組。
- 入境後 12-18 個月:制定達標年度的入息預測,必要時調整受僱/自僱結構。若涉及公司董事袍金,須確保董事會決議與審計帳目及早對齊。
- 目標評稅年度終結(3 月 31 日)前:完成所有大額入息發放,並預留現金支付額外稅款。
- 收到評稅通知書後:檢查薪俸稅應評稅入息淨額,確認達 200 萬。如在通知書上顯示的金額因扣減後略低於門檻,可考慮就評稅提出反對或補充入息證明,惟程序複雜。
- 續簽申請遞交:在現有簽證到期前,於逗留期限屆滿前三個月內(並應最少於屆滿前六星期)提交全套文件,包括評稅通知書、IR56B、僱傭合約及強積金供款紀錄,並在申請表上註明要求以「頂尖人才」類別審批。
若最終未能滿足頂尖人才門檻,申請人仍可循常規延期逗留模式續簽,不會因提出長簽要求而被拒絕。入境處會自動按實際情況批出合資格的停留期限,不存在「申請長簽失敗等於拒絕續簽」的風險。
結語
「2+6」長簽既是入境政策對頂尖人才的禮遇,亦是稅務規劃與證據管理的壓力測試。上一評稅年度薪俸稅應評稅入息達港幣 200 萬元的門檻看似遙遠,但對金融、科技、專業服務等行業的高才通持有人而言,配合適度薪酬調整與時間差操作,並非不可觸及。真正的分水嶺在於:申請人是否願意承受額外的稅務成本與行政複雜度,以換取一勞永逸的居港確定性。政策窗口隨首個續簽潮打開,提早 12 至 18 個月啟動規劃,方能在遞交申請一刻,將選擇權牢牢握在手中。
本文僅作資訊參考,不構成法律意見或稅務建議。續簽策略具體執行前,應諮詢持牌移民顧問及註冊稅務師。
把這篇攻略變成你的下一步計劃
如果你正在比較簽證路徑、預算或時間線,可以電郵提問;我們會按入境事務處等公開政策來源提供資料方向。